Domain ldih.de kaufen?
Wir ziehen mit dem Projekt
ldih.de um.
Sind Sie am Kauf der Domain
ldih.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ldih.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Hera LED-Einbauleuchte FAQ 58- #20203158002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=GGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=jaGeeignet für Wandmontage=neinGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=neinGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=nicht verstellbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Leuchtmittelanzahl=1Fassung=ohneWerkstoff des Gehäuses=AluminiumOberflächenschutz=unbehandeltGehäusefarbe=EdelstahlWerkstoff der Abdeckung=Kunststoff opalOberfläche gebürstet=jaSpannungsart=DCNennspannung=24 VBetriebsgerät=LED-Betriebsgerät spannungsgesteuertMit Betriebsgerät=neinAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=n...17,33 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wie können Verkaufspreise für Produkte oder Dienstleistungen unter Berücksichtigung von Herstellungskosten und Marktnachfrage ermittelt werden?
Verkaufspreise können durch die Addition der Herstellungskosten und einer angemessenen Gewinnspanne festgelegt werden. Die Marktnachfrage sollte ebenfalls berücksichtigt werden, um sicherzustellen, dass der Preis wettbewerbsfähig ist. Eine regelmäßige Überprüfung und Anpassung der Preise ist empfehlenswert, um auf Veränderungen im Markt reagieren zu können. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
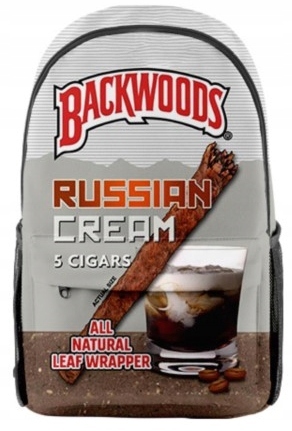
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hera LED-Einbauleuchte FAQ 58- #20203158002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=GGeeignet für Anbaumontage=neinGeeignet für Einbaumontage=jaGeeignet für Wandmontage=neinGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=neinGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=nicht verstellbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Leuchtmittelanzahl=1Fassung=ohneWerkstoff des Gehäuses=AluminiumOberflächenschutz=unbehandeltGehäusefarbe=EdelstahlWerkstoff der Abdeckung=Kunststoff opalOberfläche gebürstet=jaSpannungsart=DCNennspannung=24 VBetriebsgerät=LED-Betriebsgerät spannungsgesteuertMit Betriebsgerät=neinAustauschbares Betriebsgerät=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI-2=n...17,33 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
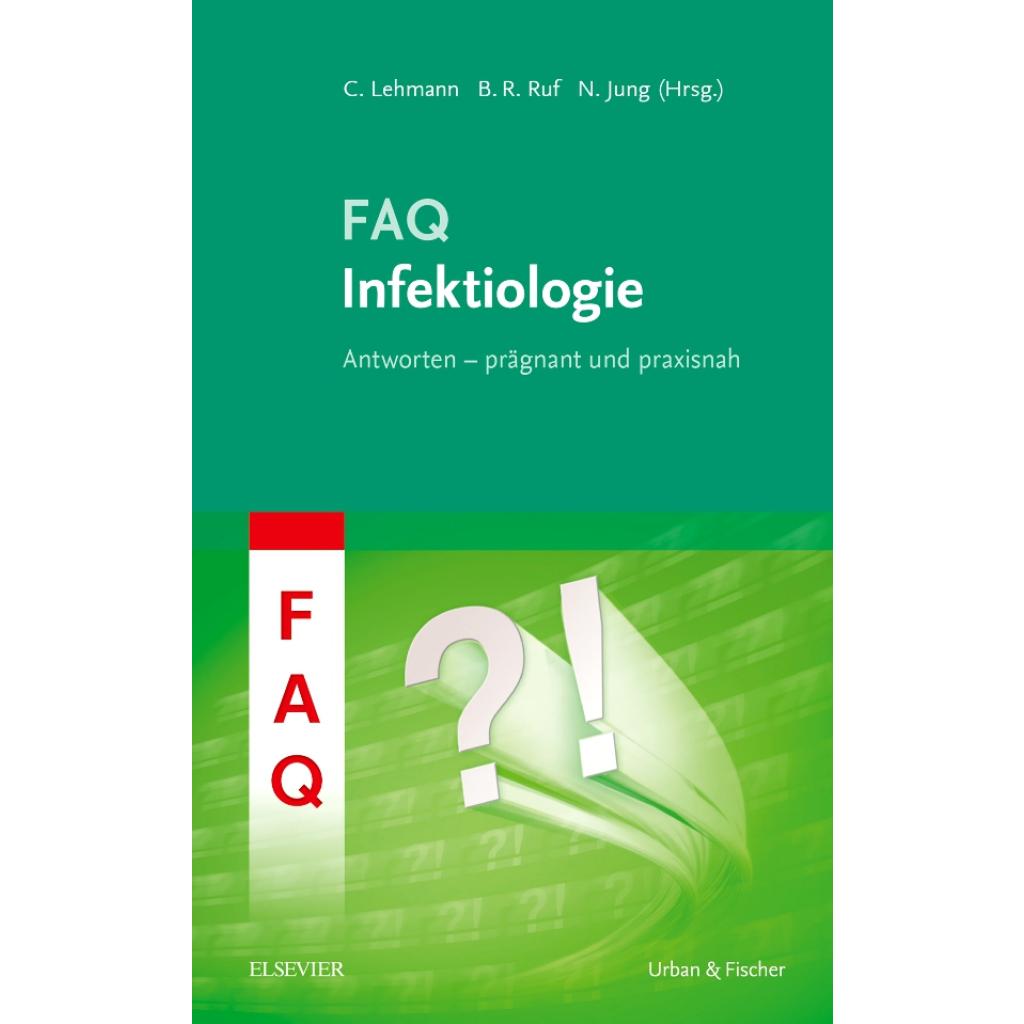
FAQ InfektiologieFAQ Infektiologie , Das Thema Infektiologie gewinnt immer größere Bedeutung. Um auf dem aktuellen Stand zu bleiben, hilft das neue "FAQ Infektiologie". Die kurze, prägnante Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt. Experten ihres Fachs beantworten in 34 Kapiteln die mehr als 800 häufigsten und wichtigsten Fragen aus der Praxis. Ob Weiterbildungsassistent oder Facharzt, das Buch gibt dem Leser Sicherheit im Klinikalltag und ist der ideale Begleiter für die tägliche Arbeit, zur Wissensauffrischung und zum Vorbereiten auf Prüfungen. So sind alle Bände FAQ-Reihe aufgebaut: - Kurze, knappe Antworten auf die häufigsten und wichtigsten Fragen, die dem Assistenzarzt in seiner praktischen Tätigkeit begegnen - gut geeignet auch zum Auffrischen des Wissens oder für Fachärzte, die sich in ein neues Fachgebiet einarbeiten möchten - Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt - auch optimal zum Vor- und Nachbereiten von Patientenvisiten - Alle Inhalte sind so aufbereitet, dass sie sich auch gut zum Vorbereiten auf mündliche Prüfungen eignen sowie für Weiterbildungen, Zusatzausbildungen , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20180313, Produktform: Kartoniert, Titel der Reihe: FAQ (Urban & Fischer)##, Redaktion: Jung, Norma~Lehmann, Clara~Ruf, Bernhard, Seitenzahl/Blattzahl: 456, Abbildungen: 50 farbige Abbildungen, Keyword: Infektionskrankheiten; Fragen; Antworten; Innere Medizin; Praxis; Antibiotic Stewardship; Krankheitserreger; Antibiotikum; Viren; Bakterien; MRSA; Zusatzweiterbildung Infektiologie; Prüfungsvorbereitung; Fragen Infektiologie, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 21, Gewicht: 627, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Verkaufspreise für Produkte oder Dienstleistungen unter Berücksichtigung von Herstellungskosten und Marktnachfrage ermittelt werden?
Verkaufspreise können durch die Addition der Herstellungskosten und einer angemessenen Gewinnspanne festgelegt werden. Die Marktnachfrage sollte ebenfalls berücksichtigt werden, um sicherzustellen, dass der Preis wettbewerbsfähig ist. Eine regelmäßige Überprüfung und Anpassung der Preise ist empfehlenswert, um auf Veränderungen im Markt reagieren zu können. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.